A conta de luz entrou no orçamento de 2027, e a energia solar pode deixar de ser apenas uma escolha ambiental
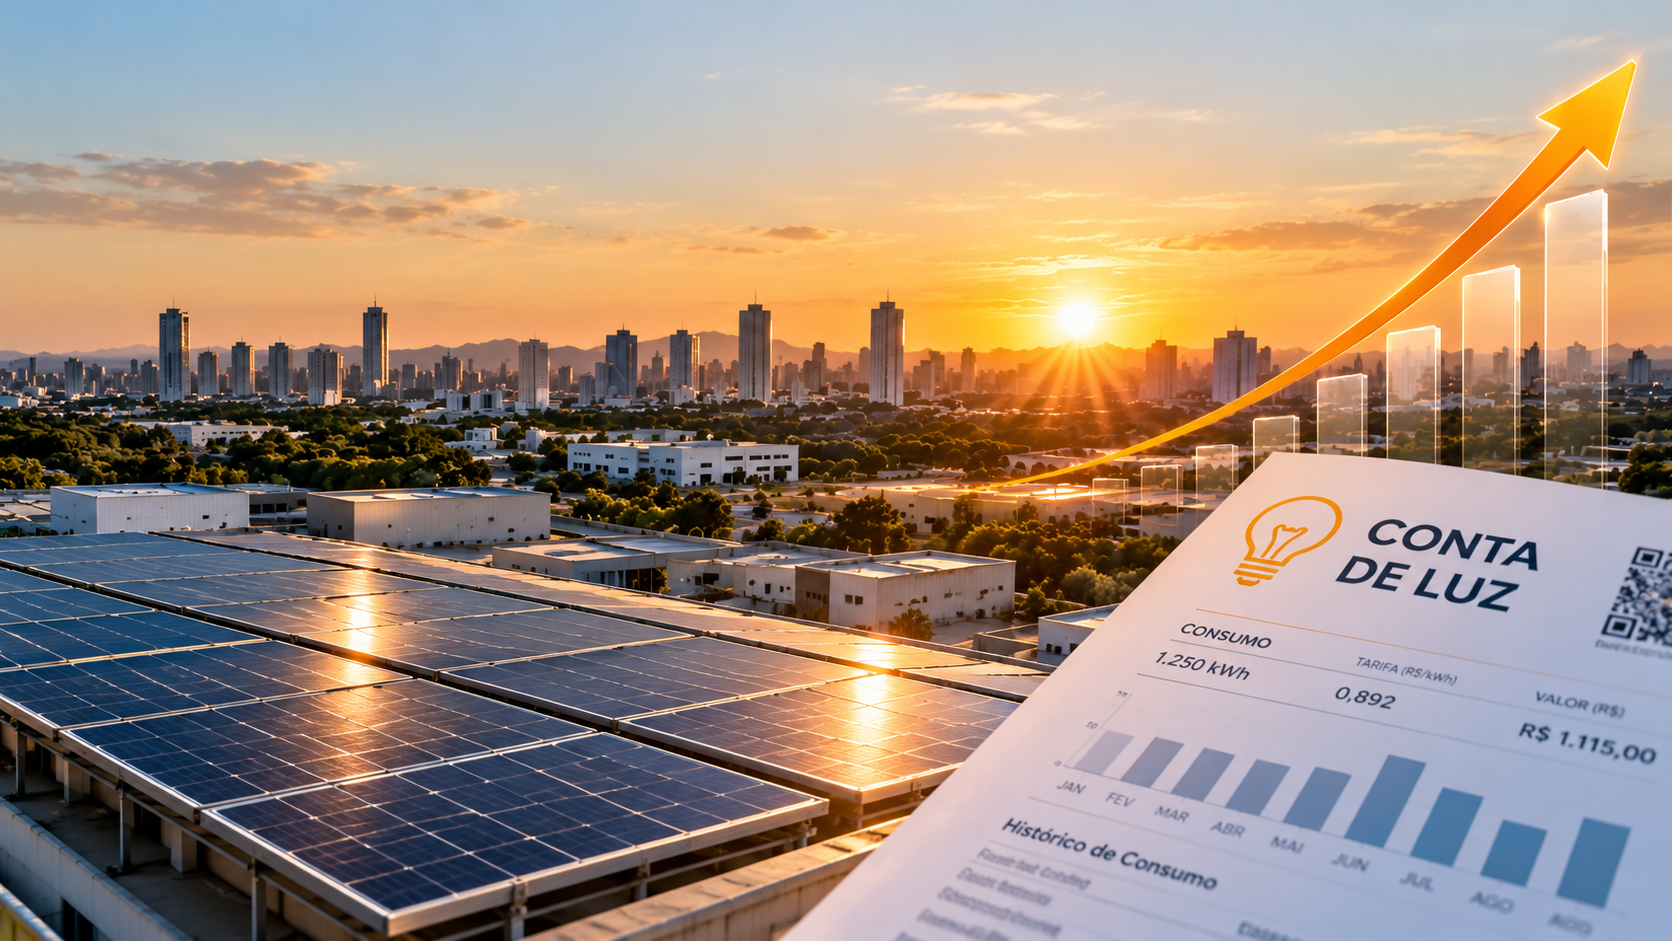
A Agência Nacional de Energia Elétrica (Aneel) atualizou para 9,4% o efeito tarifário médio projetado para as tarifas de energia elétrica em 2026. O índice supera a projeção de 5% para o IPCA no Relatório Focus do Banco Central de 2 de outubro, mas não significa que todas as contas de luz subirão exatamente 9,4%.
Na prática, empresas com unidades em diferentes áreas de concessão terão de lidar com reajustes distintos. Para o setor de energia solar, especialmente a geração distribuída, o cenário reforça uma pergunta que já está no centro do debate: a geração própria será tratada como parte da solução para a pressão tarifária ou continuará enfrentando barreiras regulatórias e custos que reduzem sua atratividade?
A resposta interessa a consumidores, integradores, investidores, distribuidoras e ao próprio planejamento do sistema elétrico brasileiro.
O que a Aneel confirmou
A terceira edição de 2026 do boletim InfoTarifas, publicada em setembro, apontou efeito médio tarifário nacional de 9,4% para o ano. A estimativa já considera aproximadamente R$ 5,5 bilhões em recursos relacionados à repactuação de obrigações de Uso de Bem Público, destinados a reduzir impactos tarifários para distribuidoras localizadas em áreas de abrangência da Sudam e pela Sudene.
Esse percentual é uma média projetada. O impacto efetivo depende da distribuidora, da classe de consumo, do nível de tensão, da modalidade tarifária, da demanda contratada e de outros componentes da fatura.
Os reajustes divulgados pela Aneel mostram a dispersão entre áreas de concessão:
– na Celesc-DIS, o efeito médio informado foi de 10,82%, chegando a 14,16% na alta tensão;
– na Neoenergia Elektro, o efeito médio foi de 9,58%, enquanto a alta tensão teve média de 4,10%;
– na Equatorial Maranhão, o efeito médio foi de 5,76%, com 8,68% na alta tensão.
Para uma empresa com 100 unidades consumidoras e despesa média de R$ 20 mil por mês em cada uma, o gasto anual seria de R$ 24 milhões. Uma alta hipotética de 10% representaria R$ 2,4 milhões adicionais em 12 meses. O exemplo não é uma previsão para todas as empresas, mas mostra por que um percentual médio nacional pode esconder riscos relevantes dentro de uma operação espalhada por vários estados.
Tarifas cara, contratos mais voláteis e novas regras de mercado
A pressão não está restrita ao mercado regulado. Estudo divulgado pela Associação Brasileira dos Comercializadores de Energia (Abraceel) indica que, entre janeiro de 2024 e março de 2026, os contratos de energia convencional de longo prazo subiram de R$ 147 para R$ 233 por MWh, uma alta de 59%.
Nos contratos trimestrais, o avanço informado foi de 121%, de R$ 143 para R$ 317 por MWh. O estudo também apontou alta de 84% no PLD médio, que passou de R$ 129 para R$ 236 por MWh no período.
Esses números devem ser lidos com cuidado. Eles vêm de um estudo da Abraceel, entidade que representa comercializadores de energia, e não de uma série independente produzida pela Aneel. Ainda assim, ajudam a ilustrar a necessidade de comparar o custo total de cada alternativa, incluindo energia, uso da rede, encargos, demanda, prazo contratual e risco de exposição.
A CCEE registrou 4.827 migrações para o mercado livre no primeiro trimestre de 2026. Em agosto, foram mais 811 novas migrações, com destaque para serviços, com 272 registros, e comércio, com 101.
O mercado também está prestes a alcançar consumidores menores. O Decreto nº 13.097/2026 permite a escolha do fornecedor a partir de 25 de novembro de 2027 para consumidores industriais e comerciais em baixa tensão. Para os demais consumidores, incluindo residenciais, a data prevista é 25 de novembro de 2028.
A abertura, porém, não elimina a rede da distribuidora. Mesmo no mercado livre, o consumidor continuará utilizando a infraestrutura local e pagando pelo uso da rede. O que muda é a possibilidade de negociar as condições de compra da energia.
Onde entra a energia solar distribuída
A geração distribuída permite que o consumidor produza sua própria energia a partir de fonte renovável e utilize a rede para compensar excedentes, de acordo com as regras do Sistema de Compensação de Energia Elétrica.
Segundo a Aneel, a microgeração distribuída alcança instalações de até 75 kW. A minigeração tem potência acima de 75 kW e, em regra, até 3 MW, podendo chegar a 5 MW em situações específicas previstas na Lei nº 14.300/2022.
O sistema solar não elimina automaticamente todos os componentes da fatura. Para consumidores de baixa tensão, permanece o custo de disponibilidade, equivalente a 30 kWh para ligação monofásica, 50 kWh para bifásica ou 100 kWh para trifásica. Para consumidores do grupo A, a parcela de energia pode ser compensada, mas a demanda contratada continua sendo faturada.
Isso produz dois efeitos simultâneos:
- tarifas mais altas podem melhorar a atratividade econômica de um projeto solar bem dimensionado;
- mudanças nas regras de compensação, custos de conexão, demanda e uso da rede podem reduzir a economia esperada.
Por isso, a alta tarifária não deve ser usada como promessa automática de retorno. O resultado depende do perfil de consumo, da localização, da tarifa aplicável, da qualidade do projeto, do financiamento, da modalidade de compensação e das regras vigentes na data de conexão.
A visão do Movimento Solar Livre
A Coalizão MSL, com atuação nacional voltada ao fortalecimento do setor energético, à democratização da geração distribuída e ao acesso à energia de forma livre, justa e sustentável.
A partir dessa perspectiva, a projeção de alta tarifária reforça três prioridades para o setor solar.
- Geração distribuída como instrumento de proteção ao consumidor
Para a Coalizão MSL, a geração distribuída não deve ser vista apenas como uma tecnologia de redução de emissões. Ela também pode ampliar a autonomia de famílias, comércios e empresas diante da volatilidade das tarifas, desde que o consumidor tenha acesso a regras previsíveis e a financiamento adequado.
A leitura setorial é especialmente relevante para empresas com várias unidades. Em vez de aplicar um único percentual de reajuste ao orçamento, o grupo pode combinar análise tarifária, eficiência energética, geração própria, armazenamento e gestão de contratos. A solução não será igual para todas as unidades, mas a energia solar pode reduzir a exposição de parte do consumo ao mercado regulado.
- Segurança jurídica antes de novos investimentos
O segundo ponto é a previsibilidade. Projetos solares têm vida útil longa e dependem de premissas regulatórias que afetam o retorno financeiro. Para a Coalizão, mudanças abruptas em encargos, regras de compensação ou conexão podem afetar consumidores que investiram com base em normas anteriores e também encarecer o financiamento de novos projetos.
Essa posição é institucional e advocacy do próprio movimento, não uma conclusão regulatória da Aneel. Ainda assim, ela toca em um problema econômico objetivo: quanto maior a incerteza sobre receitas, compensações e custos de rede, maior tende a ser o prêmio de risco exigido por investidores e financiadores.
- Evitar que a abertura do mercado enfraqueça a geração distribuída
A abertura do mercado livre pode criar novas oportunidades para comercializadores, geradores e consumidores. Também pode estimular produtos combinando energia solar, contratos de fornecimento, baterias e gestão de demanda.
Mas alerta, em sua atuação pública, para o risco de que novas cobranças ou regras mal calibradas reduzam a competitividade da geração distribuída. A abertura do ACL e a expansão da GD não são agendas necessariamente opostas. Ambas podem coexistir se houver transparência na cobrança pelo uso da rede, remuneração adequada dos serviços elétricos e regras que não discriminem o consumidor que produz parte da própria energia.
O caminho é integrar solar, eficiência e gestão de energia
A resposta para a alta projetada não é simplesmente migrar para o mercado livre nem instalar painéis em qualquer unidade. O caminho mais seguro é construir uma estratégia por unidade consumidora.
Para uma empresa, isso significa:
– Mapear as tarifas, a demanda contratada e o histórico de consumo de cada endereço;
– Identificar quais unidades têm melhor perfil para geração distribuída;
– Separar consumo diurno, noturno e sazonal;
– Simular geração solar, armazenamento e eficiência energética em conjunto;
– Comparar o mercado regulado e o ACL pelo custo total, não apenas pelo preço da energia;
– Verificar os prazos contratuais e os riscos de migração;
– Acompanhar as regras de compensação e conexão aplicáveis ao projeto;
– Manter cenários para bandeiras tarifárias, reajustes e mudanças operacionais.
A própria Aneel informa que o consumidor deve avaliar a relação custo-benefício considerando tecnologia, porte, localização, tarifa, regras de compensação, financiamento e possibilidade de alocar excedentes em outras unidades.
O que pode acontecer com o setor solar
O cenário tende a produzir efeitos diferentes dentro da cadeia fotovoltaica.
- Para integradores, cresce a demanda por projetos baseados em análise de fatura e perfil de carga, e não apenas em potência instalada. O diferencial passa a ser a capacidade de entregar economia verificável e gerir riscos regulatórios.
- Para consumidores empresariais, a geração distribuída pode se tornar uma ferramenta de orçamento e proteção contra variações tarifárias. Entretanto, o investimento precisa considerar demanda, custo de disponibilidade, conexão, financiamento e eventual combinação com armazenamento.
- Para comercializadores, a abertura do mercado cria espaço para produtos híbridos, contratos sob medida e soluções que combinem energia contratada com geração própria. Também aumenta a responsabilidade de explicar ao cliente custos, riscos e obrigações contratuais.
- Para distribuidoras e reguladores, a expansão da geração distribuída exige planejamento da rede, transparência tarifária e regras capazes de reconhecer tanto os custos quanto os benefícios da geração próxima ao consumo.
A Aneel registrou que, até agosto de 2026, 75 centrais solares fotovoltaicas centralizadas haviam entrado em operação no ano, somando 3.520,93 MW. Esse dado se refere à geração centralizada e não deve ser confundido com a geração distribuída, mas confirma a escala da expansão solar na matriz elétrica.
A conta de luz está pressionando, mas a resposta precisa ser mais inteligente que um simples painel no telhado
A projeção de 9,4% da Aneel coloca a energia no centro do orçamento de 2027. A volatilidade dos contratos do mercado livre e a abertura gradual para consumidores de baixa tensão tornam o planejamento ainda mais importante.
Para o setor solar, a oportunidade é grande: transformar a geração distribuída em uma solução de competitividade, previsibilidade e transição energética. O risco também é real: tratar a alta tarifária como argumento de venda sem explicar custos, regras e limitações pode gerar frustração e comprometer a confiança no mercado.
Nesta visão, a expansão da geração distribuída depende de energia solar acessível, liberdade de escolha e segurança jurídica. Na prática, isso significa combinar defesa regulatória com projetos tecnicamente bem dimensionados, transparência comercial e decisões baseadas no consumo real de cada unidade.
A energia solar não elimina todos os riscos da conta de luz. Mas, em um cenário de reajustes diferentes por distribuidora, preços voláteis no mercado livre e abertura gradual do setor, ela pode se tornar uma das principais ferramentas para reduzir a exposição de consumidores e empresas, desde que as regras permitam que essa oportunidade permaneça economicamente viável.